Налоговая нагрузка — один из основных показателей в 2025 году, который привлекает внимание ИФНС и становится основанием запроса пояснений о причинах ее снижения.
Что представляет собой налоговая нагрузка
Налоговая нагрузка — это доля налогов в общем размере выручки организации. Данный показатель считается только для компаний на ОСНО. Когда налоговая нагрузка организации меньше либо равна среднеотраслевой, компания рискует получить вызов из ИФНС на комиссию или выездную проверку.
Расчет налоговой нагрузки не обязателен для налогоплательщиков, но его рекомендуется проводить для получения важного критерия оценки деятельности компании и работы с ИФНС.
Именно по расчету налоговой нагрузки ИФНС определяет, является ли конкретный налогоплательщик нарушителем и нужно ли проводить в его отношении выездную проверку.
Другие критерии оценки рисков содержатся в разд. 4 Приказа ФНС от 30.05.2007 г. № ММ-3-06/333@. Отраслевые показатели введены Приказом ФНС от 30.05.2007 г. № ММ-3-06/333@. Показатели публикуются на сайте ФНС в срок не позже 5 мая следующего года.
Но для юрлиц и ИП на упрощенке ФНС не публикует показатели. Средняя налоговая нагрузка указывается по стране, включая как ОСНО, так и спецрежимы. А потому упрощенцы видят, что их налоговая нагрузка меньше указанной в этих показателях. Такой момент допустим, поскольку на УСН она минимум в два раза ниже, чем на ОСНО.
Банки также анализируют налоговую нагрузку бизнеса, чтобы проверить его финансовую стабильность и соблюдение положений законодательства. Это дает возможность предотвратить проблемы с ИФНС и избежать блокировки операций по расчетным счетам. Безопасное минимальное значение налоговой нагрузки — 0,9% от дебетового оборота по счету. Данный показатель указан в п. 1 Методических рекомендаций от 21.07.2017 г. № 18-МР. Банки имеют право установить более высокий процент. Когда размер налогов и страхвзносов меньше установленного показателя либо незначительно превышает его, компания находится в зоне риска.
Расчет налоговой нагрузки
Расчет размера налоговой нагрузки для ОСНО можно произвести по такой формуле:
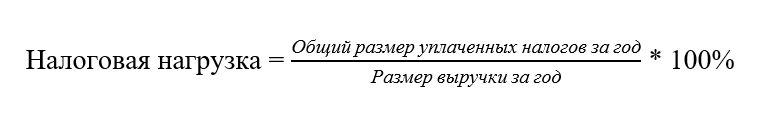
Расчет общего размера показателей берут из налоговых деклараций.
В расчете размера налоговой нагрузки не участвуют:
- ввозной НДС при импорте продукции из стран-участниц ЕАЭС, поскольку его относят к платежам на таможне (Письмо Минфина от 11.01.2017 г. № 03-01-15/208);
- страхвзносы ИП за себя и компании, поскольку по ним считается отдельный показатель — фискальная нагрузка;
- налоги, уплачиваемые налоговыми агентами;
- налог на прибыль с дивидендов и НДФЛ у ИП;
- налоги, уплачиваемые ИП как физлицом с имущества, которое не задействовано в деятельности;
- налог на ПСН при совмещении, к примеру, с УСН.
Внимание! На данный момент отсутствуют четкие правила исчисления размера налоговой нагрузки. Каждая ИФНС использует свой метод. При необходимости в своей налоговой можно уточнить правила исчисления, чтобы пояснения компании были более обоснованными. Кроме того, налоговую нагрузку можно рассчитать по калькулятору на сайте ФНС. В нем не учитываются суммы НДФЛ, страхвзносы и налог на прибыль с дивидендов.
Расчет размера налоговой нагрузки для УСН можно произвести по такой формуле:
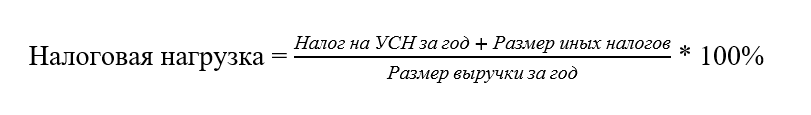
Под размером иных налогов в формуле подразумеваются транспортный, земельный, имущественный и иные начисленные налоги.
Изменения в исчислении налоговой нагрузки в 2025 году
С 2025 года повышена основная ставка по налогу на прибыль, расширена прогрессивная шкала по НДФЛ, введен НДС на УСН и принята налоговая амнистия по дроблению (Закон от 12.07.2024 г. № 176-ФЗ).
В 2025 году планируются такие корректировки расчета размера налоговой нагрузки:
- Ввод пятиступенчатой шкалы НДФЛ со ставками от 13% до 22% в зависимости от размер дохода за год.
- Увеличение ставки налога на прибыль юрлиц с 20% до 25%.
- Сохранение льгот по налогу на прибыль, в т.ч. инвестиционные вычеты и амортизационные премии.
- Ввод новых льгот по налогу на прибыль для малых технологических компаний и участников региональных инвестиционных проектов.
- Изменение лимитов использования УСН — увеличение доходов за год до 450 млн. руб. и дохода за 9 месяцев для перехода на упрощенку со следующего года.
- Ввод НДС для упрощенцев с доходом за год больше 60 млн. руб. Правила расчета НДС такие — применение стандартных ставок 10% и 20% и принятие к вычету входящего НДС или использование пониженных ставок 5% и 7% и невозможность принятия к вычету входящего НДС.
- Изменение страхвзносов для ИП — перенос срока уплаты фиксированных страхвзносов на 28 декабря.
- Ввод туристического налога, повышение госпошлины и акцизов, амнистия за дробление бизнеса.
Коэффициенты-дефляторы для расчета налоговой нагрузки
Для расчета размера налоговой нагрузки на 2025 год нужно использовать коэффициенты-дефляторы (Приказ Минэкономразвития от 17.10.2024 г. № 645):
- для НДФЛ — 2,594;
- для налога на допдоход от добычи углеводородного сырья — 1,388;
- для ПСН — 1,144;
- для торгового сбора — 1,976;
- для сборов за пользование объектами животного мира и водных биоресурсов — 1,080;
- для УСН — 1.